KDV beyannamesi kayıtlı belgelerden oluşturulur — faturalar, alacak ve borç dekontları, alış faturaları ve onaylanmış giderler — asla elle yazılmaz. Her şirket kendi ülkesinin formunu görür: Suudi beyannamesi, emirlik bazında satışlarla BAE VAT 201, Bahreyn'in NBR kutuları 1–17 veya Umman'ın OTA kutuları 1a–7c. Herhangi bir kutudan arkasındaki belgelere inin, ardından beyannameyi kurumun portalında kendiniz verin.
Son doğrulama: 21 Ekim 2026 · Kaynak: BAE Federal Vergi İdaresi · ZATCA
KDV beyannamesi, kesilen faturalar, alacak dekontları, alınan tedarikçi faturaları, borç dekontları ve onaylı giderlerden temel para biriminizde sizin için hesaplanır. Her şirket kendi ülkesinin formunu görür: Suudi Arabistan VAT Beyannamesi, UAE VAT 201, Bahreyn VAT Beyannamesi veya Umman VAT Beyannamesi. VAT Beyannameleri yalnızca Suudi Arabistan, BAE, Bahreyn ve Umman için gösterilir; diğer ülkelerdeki şirketler satış ve alışlarındaki vergi için Raporlar › Vergi Özeti kullanır.
-
Adım 1: Beyannameyi açın
Raporlar › VAT Beyannameleri'ne gidin. Beyan sıklığı'nıza bağlı olarak son tamamlanmış ay veya çeyrek açılır.
-
Adım 2: Dönemi seçin
Gönderen ve Alıcı tarihlerini ayarlayıp Uygula'ya tıklayın veya hızlı bir seçim kullanın: Geçen ay, Geçen çeyrek, Bu ay veya Bu çeyrek.
-
Adım 3: Kutuları gözden geçirin
Her satır Kutu numarasını, İngilizce ve Arapça açıklamasını, Tutar'ı, Düzeltme'yi ve KDV'yi gösterir. Alacak ve borç dekontları düzeltme olarak görünür ve KDV'yi azaltır. Parantez içindeki tutarlar negatiftir.
-
Adım 4: Bir kutunun ayrıntısına inin
Arkasındaki belgeleri; her satırın tarihi, tarafı, vergi kodu, net tutarı ve KDV'siyle listelemek için bir tutara tıklayın.
-
Adım 5: Dışa aktarın veya yazdırın
Kutular için CSV Dışa Aktar'a veya Yazdır'a tıklayın. BAE şirketlerinde ayrıca dönemin işlemlerini FTA için içeren bir CSV olan FTA Denetim Dosyası (FAF) da bulunur.
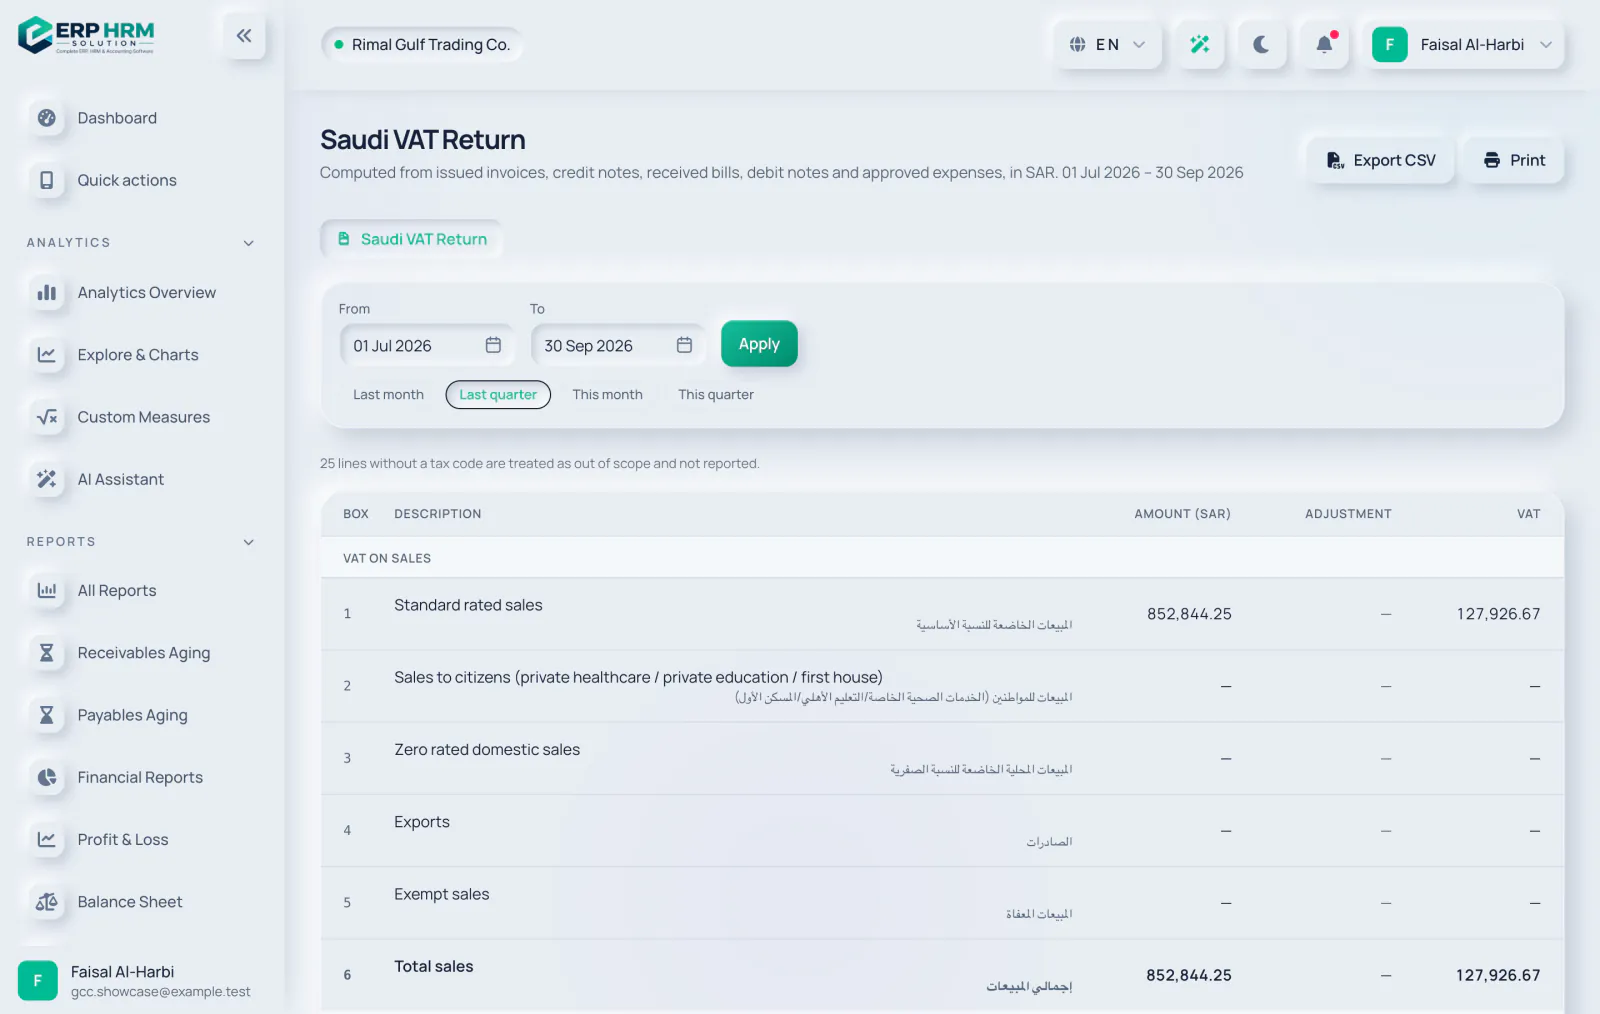
Suudi KDV beyannamesi
- Satışlar: kutu 1 standart oranlı satışlar, 2 vatandaşlara yapılan satışlar (özel sağlık, özel eğitim, ilk konut), 3 sıfır oranlı yurt içi satışlar, 4 ihracat ve 5 istisna satışlar.
- Alışlar: kutu 7 standart oranlı yurt içi alışlar, 8 gümrükte KDV ödenen ithalatlar, 9 sorumlu sıfatıyla beyan (tersine ifa) kapsamındaki ithalatlar, 10 sıfır oranlı alışlar ve 11 istisna alışlar.
- İthalatta sorumlu sıfatıyla VAT (kutu 9) aynı beyannamede hem ödenecek hem de indirilebilir.
- Kutu 14 (önceki dönem düzeltmeleri) ve kutu 15 (devreden KDV alacağı) beyan sırasında girilir.
UAE VAT 201
- Standart oranlı satışlar emirliğinizin kutusuna gider (1a Abu Dabi'den 1g Fuceyre'ye kadar). Emirlik ayarlanmamışsa “emirlik ayarlanmadı” olarak işaretlenmiş bir kutuda görünürler ve sayfa bunu VAT ayarları'nda ayarlamanızı ister.
- Kutu 3 sorumlu sıfatıyla beyan kapsamındaki teslimler, 4 sıfır oranlı teslimler, 5 istisna teslimler ve 6 BAE'ye ithal edilen mallar.
- Kutu 9 standart oranlı giderler ve kutu 10 sorumlu sıfatıyla beyan kapsamındaki teslimler (sorumlu sıfatıyla beyan edilen bir alış hem kutu 3'ü hem de kutu 10'u besler).
- Kutu 2 (turist iadeleri) ve kutu 7 (ithalat düzeltmeleri) beyan sırasında girilir.
Bahreyn VAT beyannamesi (NBR)
- Satışlar: kutu 1 standart oranlı satışlar (%10), 2 diğer GCC Devletlerindeki kayıtlı mükelleflere satışlar (etkin değil, her zaman sıfır), 3 yurt içi sorumlu sıfatıyla beyana tabi satışlar, 4 sıfır oranlı yurt içi satışlar, 5 ihracat ve 6 muaf satışlar.
- Alımlar: kutu 8 standart oranlı yurt içi alımlar, 9 VAT'ı gümrükte ödenen veya ertelenen ithalatlar, 10 sorumlu sıfatıyla beyana tabi ithalatlar, 11 yurt içi sorumlu sıfatıyla beyana tabi alımlar ve 12 kayıtlı olmayan tedarikçilerden alımlar, sıfır oranlı veya muaf alımlar.
- Sorumlu sıfatıyla beyan edilen VAT (kutu 10 ve 11) aynı beyannamede hem ödenecek hem de indirilecek olarak yer alır. Yurt içi sorumlu sıfatıyla beyana tabi satışlar (kutu 3) VAT içermez, çünkü VAT'ı alıcı beyan eder.
- Kutu 15 (önceki dönem düzeltmeleri, -5.000 ile 5.000 BHD arasında) ve kutu 16 (devreden VAT alacağı) beyanname verilirken girilir. Kutu 17, net ödenecek veya iadesi talep edilen VAT'tır.
- Tutarlar 3 ondalık basamakla gösterilir. Kutu başlıkları, ikincil kaynaklarda yayımlandığı şekliyle NBR portalı formunu izler; bu nedenle sayfa bunları NBR portalında kontrol etmenizi ister.
Umman VAT beyannamesi (OTA)
- Bölüm 1, Umman'daki teslimler: 1a %5 oranında vergilendirilen, 1b %0 oranında vergilendirilen, 1c muaf ve 1f kâr marjı rejimi (beyanname verilirken girilir). 1d ve 1e, GCC kuralları uygulanana kadar etkin değildir.
- Bölüm 2: 2b GCC dışından sorumlu sıfatıyla beyana tabi alımlar (2a etkin değildir). Bölüm 3: 3a ihracat. Bölüm 4: 4a VAT'ı ertelenen ithalatlar ve 4b diğer tüm ithal mallar.
- Bölüm 5: 5a ödenecek toplam VAT (1a + 1f + 2a + 2b + 4a) ve alacak dekontlarınızı zaten içeren 5b düzeltmeleri. Şüpheli alacaklar gibi diğer düzeltmeleri beyanname verirken ekleyin.
- Bölüm 6, indirilecek VAT: 6a ithal mallar hariç alımlar, 6b ithal mallar, 6c sabit kıymetler ve borç dekontlarınızı zaten içeren 6d düzeltmeleri.
- Bölüm 7: 7a ödenecek toplam VAT, 7b toplam indirilecek VAT (negatif bir tutar olarak gösterilir) ve 7c net ödenecek veya iade alınacak VAT.
- Kutular, OTA kılavuzunun istediği gibi VAT'ı düzeltmelerden önceki hâliyle gösterir. Tutarlar 3 ondalık basamakla gösterilir.
İlgili kılavuzlar
Ürün hakkında sorun
Yazılımın neler yapabildiğini, bir işin nasıl yapıldığını veya hangi ülkeleri ve dilleri desteklediğini sorun. Yanıtlar bu kılavuzlardan gelir.
Düşünüyor…
Yapay zekâ asistanı şu anda kullanılamıyor. Kılavuzlarda arama yapın veya ekibimizle görüşün. Destekle iletişime geçin
Yapay zekâ hata yapabilir. Bağlantılı kılavuzları kontrol edin.
Hâlâ yardıma mı ihtiyacınız var?
Destek ekibimiz her mesajı okur ve sade bir dille yanıtlar.
Destekle iletişime geçin