يُبنى إقرار ضريبة القيمة المضافة من المستندات المرحّلة — الفواتير والإشعارات الدائنة والمدينة وفواتير الموردين والمصروفات المعتمدة — ولا يُكتب يدويًا أبدًا. ترى كل شركة نموذج دولتها: الإقرار السعودي، أو VAT 201 الإماراتي مع المبيعات حسب الإمارة، أو خانات NBR في البحرين 1–17، أو خانات OTA في عُمان 1a–7c. تعمّق من أي خانة إلى المستندات التي تقف وراءها، ثم قدّم الإقرار بنفسك على بوابة الجهة المختصة.
آخر تحقق: 21 أكتوبر 2026 · المصدر: الهيئة الاتحادية للضرائب في الإمارات · ZATCA
يُحسب إقرار ضريبة القيمة المضافة لك من الفواتير الصادرة وإشعارات الدائن وفواتير الموردين المستلمة وإشعارات المدين والمصروفات المعتمدة، بعملتك الأساسية. ترى كل شركة نموذج دولتها: إقرار ضريبة القيمة المضافة السعودي أو UAE VAT 201 أو إقرار VAT البحريني أو إقرار VAT العُماني. لا تظهر إقرارات VAT إلا في السعودية والإمارات والبحرين وعُمان؛ وتستخدم الشركات في الدول الأخرى التقارير › ملخص الضريبة للضريبة على مبيعاتها ومشترياتها.
-
الخطوة 1: افتح الإقرار
انتقل إلى التقارير › إقرارات VAT. يُفتح على آخر شهر أو ربع سنة مكتمل، حسب دورية التقديم لديك.
-
الخطوة 2: اختر الفترة
عيّن من وإلى وانقر على تطبيق، أو استخدم اختيارًا سريعًا: الشهر الماضي أو الربع الأخير أو هذا الشهر أو هذا الربع.
-
الخطوة 3: راجع الخانات
يعرض كل صف رقم الخانة ووصفها بالإنجليزية والعربية والمبلغ والتسوية وضريبة القيمة المضافة. تظهر الإشعارات الدائنة والمدينة كتسويات وتخفّض VAT. والمبالغ بين قوسين سالبة.
-
الخطوة 4: التعمق في خانة
انقر على مبلغ لعرض المستندات التي يقوم عليها، مع التاريخ والطرف والرمز الضريبي والصافي وVAT لكل بند.
-
الخطوة 5: التصدير أو الطباعة
انقر على تصدير CSV للخانات، أو طباعة. ولدى الشركات الإماراتية أيضًا ملف التدقيق الخاص بالهيئة الاتحادية للضرائب (FAF)، وهو ملف CSV بمعاملات الفترة للهيئة الاتحادية للضرائب.
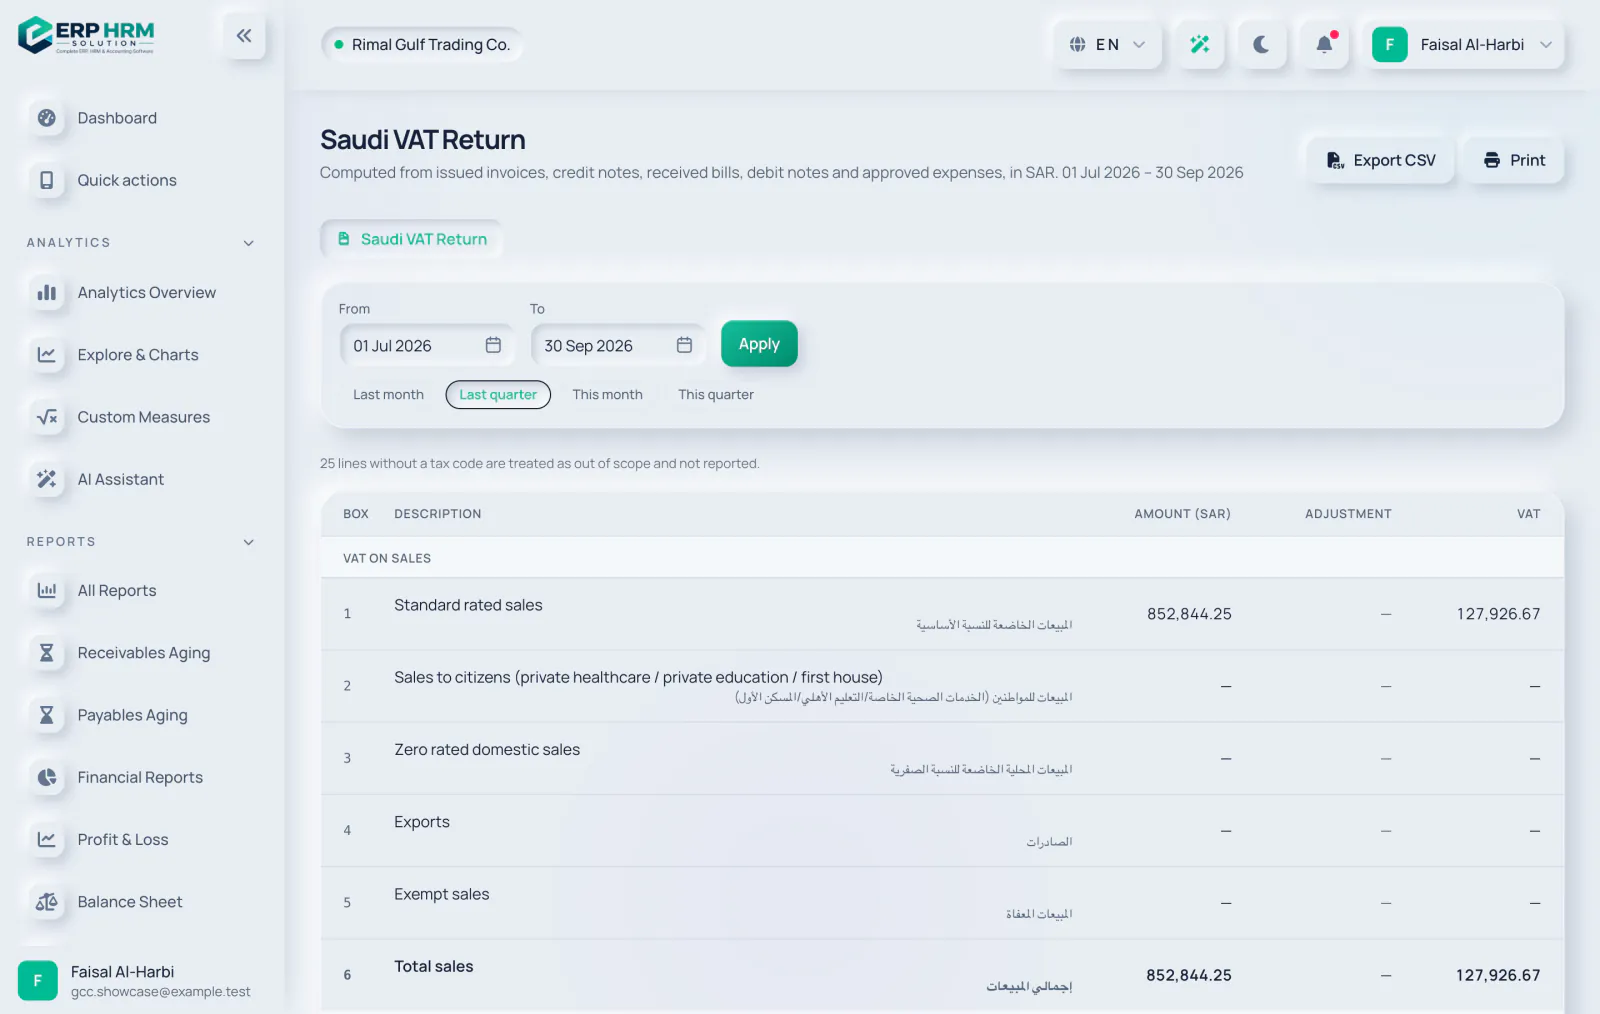
إقرار VAT السعودي
- المبيعات: الخانة 1 المبيعات الخاضعة للنسبة الأساسية، و2 المبيعات للمواطنين (الرعاية الصحية الخاصة، والتعليم الخاص، والمسكن الأول)، و3 المبيعات المحلية الخاضعة للنسبة الصفرية، و4 الصادرات، و5 المبيعات المعفاة.
- المشتريات: الخانة 7 المشتريات المحلية الخاضعة للنسبة الأساسية، و8 الواردات التي دُفعت عنها VAT في الجمارك، و9 الواردات الخاضعة للاحتساب العكسي، و10 المشتريات الخاضعة للنسبة الصفرية، و11 المشتريات المعفاة.
- VAT بنظام الاحتساب العكسي على الواردات (الخانة 9) مستحقة وقابلة للاسترداد في الإقرار نفسه.
- تُدخل الخانة 14 (تصحيحات من الفترات السابقة) والخانة 15 (رصيد VAT المرحّل) عند التقديم.
UAE VAT 201
- تذهب المبيعات الخاضعة للنسبة الأساسية إلى خانة إمارتك (من 1a أبوظبي إلى 1g الفجيرة). وإذا لم تُحدَّد إمارة، تظهر في خانة موسومة بـ “الإمارة غير محددة” وتطلب منك الصفحة تحديدها في إعدادات VAT.
- الخانة 3 التوريدات الخاضعة للاحتساب العكسي، و4 التوريدات الخاضعة للنسبة الصفرية، و5 التوريدات المعفاة، و6 السلع المستوردة إلى الإمارات.
- الخانة 9 المصروفات الخاضعة للنسبة الأساسية والخانة 10 التوريدات الخاضعة للاحتساب العكسي (يغذي الشراء بالاحتساب العكسي الخانتين 3 و10 كلتيهما).
- تُدخل الخانة 2 (استردادات السياح) والخانة 7 (تسويات الاستيراد) عند التقديم.
إقرار VAT البحريني (NBR)
- المبيعات: الخانة 1 المبيعات الخاضعة للنسبة الأساسية (10%)، و2 المبيعات إلى خاضعين للضريبة مسجّلين في دول مجلس التعاون الأخرى (غير مفعّلة، وقيمتها صفر دائمًا)، و3 المبيعات بموجب الاحتساب العكسي المحلي، و4 المبيعات المحلية بنسبة صفر، و5 الصادرات، و6 المبيعات المعفاة.
- المشتريات: الخانة 8 المشتريات المحلية الخاضعة للنسبة الأساسية، و9 الواردات التي دُفعت عنها VAT في الجمارك أو أُجّلت، و10 الواردات بموجب الاحتساب العكسي، و11 المشتريات بموجب الاحتساب العكسي المحلي، و12 المشتريات من موردين غير مسجّلين أو بنسبة صفر أو المعفاة.
- VAT بالاحتساب العكسي (الخانتان 10 و11) مستحقة وقابلة للاسترداد في الإقرار نفسه. ولا تحمل مبيعات الاحتساب العكسي المحلي (الخانة 3) أي VAT، لأن المشتري هو من يحتسبها.
- تُدخل الخانة 15 (تصحيحات من الفترات السابقة، بين -5,000 و5,000 دينار بحريني) والخانة 16 (رصيد VAT المرحّل) عند التقديم. والخانة 17 هي صافي VAT المستحقة أو المستردة.
- تُعرض المبالغ بثلاث خانات عشرية. وتتبع عناوين الخانات نموذج بوابة NBR كما نشرته مصادر ثانوية، ولذلك تطلب منك الصفحة التحقق منها على بوابة NBR.
إقرار VAT العُماني (OTA)
- القسم 1، التوريدات في عُمان: 1a الخاضعة للضريبة بنسبة 5%، و1b الخاضعة للضريبة بنسبة 0%، و1c المعفاة، و1f نظام هامش الربح (يُدخل عند التقديم). والخانتان 1d و1e غير مفعّلتين حتى تُطبَّق قواعد دول مجلس التعاون الخليجي.
- القسم 2: 2b المشتريات من خارج دول مجلس التعاون بموجب الاحتساب العكسي (2a غير مفعّلة). القسم 3: 3a الصادرات. القسم 4: 4a الواردات ذات VAT المؤجلة و4b جميع السلع المستوردة الأخرى.
- القسم 5: 5a إجمالي VAT المستحقة (1a + 1f + 2a + 2b + 4a) و5b التعديلات، التي تتضمن بالفعل إشعاراتك الدائنة. أضف التعديلات الأخرى، مثل الديون المعدومة، عند التقديم.
- القسم 6، VAT المدخلات: 6a المشتريات باستثناء السلع المستوردة، و6b السلع المستوردة، و6c الأصول الثابتة، و6d التعديلات، التي تتضمن بالفعل إشعاراتك المدينة.
- القسم 7: 7a إجمالي VAT المستحقة، و7b إجمالي VAT المدخلات (يظهر رقمًا سالبًا)، و7c صافي VAT المستحقة الدفع أو القابلة للاسترداد.
- تعرض الخانات VAT قبل التعديلات، كما يطلب دليل OTA. وتُعرض المبالغ بثلاث خانات عشرية.
أدلة ذات صلة
اسأل عن المنتج
اسأل عما يمكن للبرنامج فعله، أو كيف تتم مهمة ما، أو الدول واللغات التي يدعمها. تأتي الإجابات من هذه الأدلة.
جارٍ التفكير…
مساعد الذكاء الاصطناعي غير متاح الآن. ابحث في الأدلة أو تحدّث مع فريقنا. تواصل مع الدعم
قد يخطئ الذكاء الاصطناعي. تحقق من الأدلة المرتبطة.