Tờ khai VAT được lập từ chứng từ đã ghi sổ — hóa đơn, giấy báo có và giấy báo nợ, hóa đơn mua hàng và chi phí đã phê duyệt — không bao giờ nhập tay. Mỗi công ty thấy mẫu tờ khai của nước mình: tờ khai của Ả Rập Xê Út, VAT 201 của UAE với doanh số theo tiểu vương quốc, các ô 1–17 của NBR Bahrain hoặc các ô 1a–7c của OTA Oman. Truy vết từ bất kỳ ô nào tới chứng từ đằng sau, rồi tự nộp trên cổng của cơ quan thuế.
Xác minh lần cuối: 21 tháng 10 2026 · Nguồn: UAE Federal Tax Authority · ZATCA
Tờ khai VAT được tính cho bạn từ hóa đơn đã phát hành, giấy báo có, hóa đơn mua nhận được, giấy báo nợ và chi phí đã duyệt, theo tiền tệ cơ sở. Mỗi công ty thấy mẫu của quốc gia mình: Tờ khai VAT Ả Rập Xê Út, VAT 201 UAE, Tờ khai VAT Bahrain hoặc Tờ khai VAT Oman. Tờ khai VAT chỉ hiển thị cho Ả Rập Xê Út, UAE, Bahrain và Oman; công ty ở các nước khác dùng Báo cáo › Tổng hợp thuế cho thuế trên doanh số bán và mua.
-
Bước 1: Mở tờ khai
Vào Báo cáo › Tờ khai VAT. Trang mở ở tháng hoặc quý đầy đủ gần nhất, tùy theo Tần suất nộp của bạn.
-
Bước 2: Chọn kỳ
Đặt Từ và Đến rồi nhấp Áp dụng, hoặc dùng lựa chọn nhanh: Tháng trước, Quý trước, Tháng này hoặc Quý này.
-
Bước 3: Xem xét các ô
Mỗi dòng hiển thị số Ô, mô tả tiếng Anh và tiếng Ả Rập, Số tiền, Điều chỉnh và VAT. Giấy báo có và giấy báo nợ xuất hiện dưới dạng điều chỉnh và làm giảm VAT. Số tiền trong ngoặc là số âm.
-
Bước 4: Xem chi tiết một ô
Nhấp vào một số tiền để liệt kê các chứng từ đứng sau nó, với ngày, đối tác, mã thuế, số tiền chưa thuế và VAT của từng dòng.
-
Bước 5: Xuất hoặc in
Nhấp Xuất CSV để xuất các ô, hoặc In. Công ty UAE còn có Tệp kiểm toán FTA (FAF), một tệp CSV chứa các giao dịch của kỳ dành cho FTA.
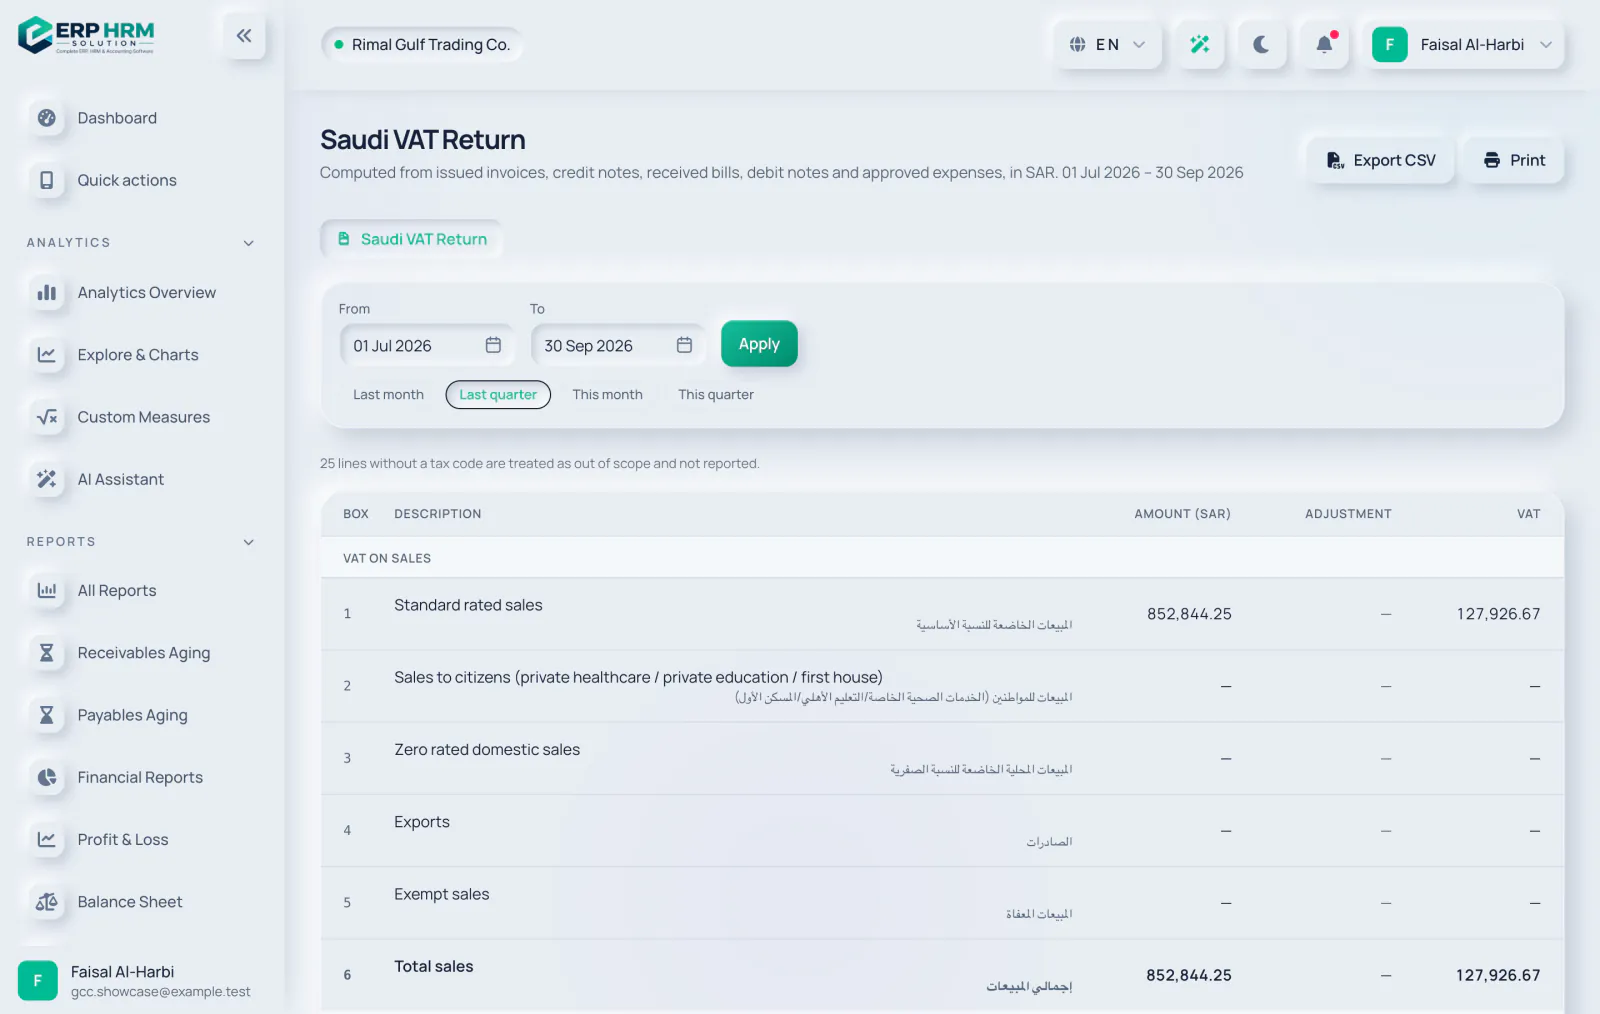
Tờ khai VAT Ả Rập Xê Út
- Doanh số: ô 1 doanh số chịu thuế tiêu chuẩn, 2 doanh số bán cho công dân (y tế tư nhân, giáo dục tư nhân, nhà ở đầu tiên), 3 doanh số nội địa thuế suất 0%, 4 xuất khẩu và 5 doanh số miễn thuế.
- Mua hàng: ô 7 mua hàng nội địa chịu thuế tiêu chuẩn, 8 nhập khẩu đã nộp VAT tại hải quan, 9 nhập khẩu theo cơ chế tự tính thuế ngược, 10 mua hàng thuế suất 0% và 11 mua hàng miễn thuế.
- VAT tự tính thuế đối với hàng nhập khẩu (ô 9) vừa phải nộp vừa được khấu trừ trong cùng một tờ khai.
- Ô 14 (điều chỉnh từ các kỳ trước) và ô 15 (VAT được khấu trừ chuyển kỳ sau) được nhập khi bạn nộp tờ khai.
VAT 201 UAE
- Doanh số chịu thuế tiêu chuẩn được đưa vào ô của tiểu vương quốc của bạn (1a Abu Dhabi đến 1g Fujairah). Nếu chưa đặt tiểu vương quốc, chúng hiển thị trong ô được đánh dấu “chưa đặt tiểu vương quốc” và trang yêu cầu bạn đặt trong Cài đặt VAT.
- Ô 3 hàng hóa, dịch vụ cung cấp theo cơ chế tự tính thuế ngược, 4 cung cấp thuế suất 0%, 5 cung cấp miễn thuế và 6 hàng hóa nhập khẩu vào UAE.
- Ô 9 chi phí chịu thuế tiêu chuẩn và ô 10 hàng hóa, dịch vụ theo cơ chế tự tính thuế ngược (một giao dịch mua theo cơ chế tự tính thuế ngược được đưa vào cả ô 3 và ô 10).
- Ô 2 (hoàn thuế cho khách du lịch) và ô 7 (điều chỉnh nhập khẩu) được nhập khi bạn nộp tờ khai.
Tờ khai VAT Bahrain (NBR)
- Bán hàng: ô 1 bán hàng thuế suất tiêu chuẩn (10%), 2 bán hàng cho người nộp thuế đã đăng ký tại các Quốc gia GCC khác (chưa kích hoạt, luôn bằng 0), 3 bán hàng theo cơ chế thuế đảo ngược nội địa, 4 bán hàng nội địa thuế suất 0%, 5 xuất khẩu và 6 bán hàng miễn thuế.
- Mua hàng: ô 8 mua hàng nội địa thuế suất tiêu chuẩn, 9 nhập khẩu đã nộp VAT tại hải quan hoặc hoãn nộp, 10 nhập khẩu theo cơ chế thuế đảo ngược, 11 mua hàng theo cơ chế thuế đảo ngược nội địa và 12 mua hàng từ nhà cung cấp chưa đăng ký, thuế suất 0% hoặc miễn thuế.
- VAT theo cơ chế đảo ngược (ô 10 và 11) vừa phải nộp vừa được khấu trừ trong cùng một tờ khai. Bán hàng theo cơ chế thuế đảo ngược nội địa (ô 3) không có VAT, vì người mua hạch toán thuế.
- Ô 15 (điều chỉnh từ kỳ trước, trong khoảng từ -5,000 đến 5,000 BHD) và ô 16 (VAT được khấu trừ chuyển kỳ sau) được nhập khi bạn nộp tờ khai. Ô 17 là VAT thuần phải nộp hoặc được hoàn.
- Số tiền được hiển thị đến 3 chữ số thập phân. Tên các ô theo biểu mẫu trên cổng NBR như được công bố bởi các nguồn thứ cấp, vì vậy trang sẽ yêu cầu bạn kiểm tra trên cổng NBR.
Tờ khai VAT Oman (OTA)
- Phần 1, cung cấp tại Oman: 1a chịu thuế 5%, 1b chịu thuế 0%, 1c miễn thuế, và 1f cơ chế biên lợi nhuận (nhập khi nộp tờ khai). 1d và 1e chưa kích hoạt cho đến khi quy tắc GCC được áp dụng.
- Phần 2: 2b mua hàng từ ngoài GCC theo cơ chế thuế đảo ngược (2a chưa kích hoạt). Phần 3: 3a xuất khẩu. Phần 4: 4a nhập khẩu có VAT hoãn nộp và 4b tất cả hàng hóa nhập khẩu khác.
- Phần 5: 5a tổng VAT phải nộp (1a + 1f + 2a + 2b + 4a) và 5b điều chỉnh, đã bao gồm giấy báo có của bạn. Thêm các điều chỉnh khác, như nợ khó đòi, khi bạn nộp tờ khai.
- Phần 6, VAT đầu vào: 6a mua hàng trừ hàng nhập khẩu, 6b hàng nhập khẩu, 6c tài sản cố định và 6d điều chỉnh, đã bao gồm giấy báo nợ của bạn.
- Phần 7: 7a tổng VAT phải nộp, 7b tổng VAT đầu vào (hiển thị dưới dạng số âm) và 7c VAT thuần phải nộp hoặc được hoàn.
- Các ô hiển thị VAT trước điều chỉnh, theo yêu cầu của hướng dẫn OTA. Số tiền được hiển thị đến 3 chữ số thập phân.
Hướng dẫn liên quan
Hỏi về sản phẩm
Hỏi phần mềm có thể làm gì, một công việc được thực hiện như thế nào, hoặc phần mềm hỗ trợ những quốc gia và ngôn ngữ nào. Câu trả lời lấy từ các bài hướng dẫn này.
Đang suy nghĩ…
Trợ lý AI hiện không khả dụng. Hãy tìm trong các hướng dẫn hoặc trao đổi với đội ngũ của chúng tôi. Liên hệ hỗ trợ
AI có thể mắc lỗi. Hãy kiểm tra các bài hướng dẫn được liên kết.